

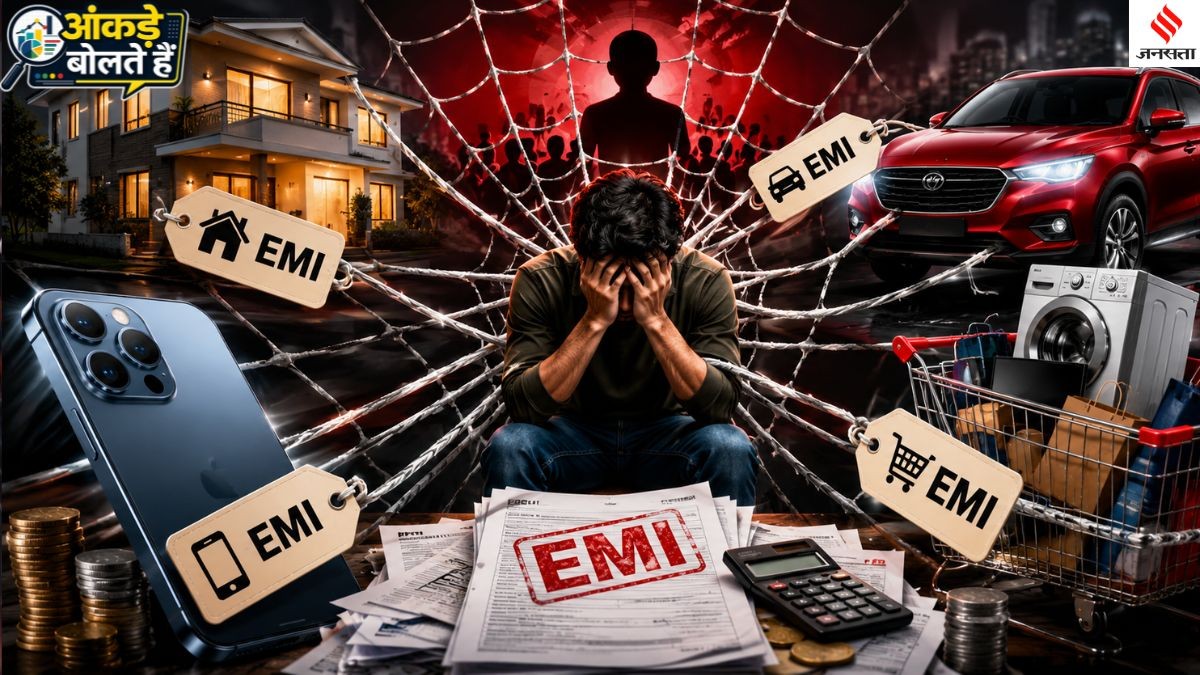


भारत में घर खरीदना हो, कार लेनी हो, मोबाइल अपग्रेड करना हो या फिर अचानक पैसों की जरूरत पड़ जाए- आज इन सभी जरूरतों के लिए लोन लेना पहले से कहीं आसान हो गया है। इसका असर यह है कि करोड़ों भारतीय अब किसी ना किसी तरह की EMI चुका रहे हैं। लेकिन सवाल यह है कि क्या यह केवल पैसे के आसानी से उपलब्ध होने का संकेत है या भारतीयों की जिंदगी धीरे-धीरे EMI पर निर्भर होती जा रही है? आंकड़े इस बदलाव की एक बड़ी तस्वीर दिखाते हैं।
जनसत्ता की स्पेशल आंकड़े बोलते हैं सीरीज में आज बात Equated Monthly Instalment (EMI) की जिसने ना केवल मिडिल क्लास बल्कि लोअर मिडिल क्लास को भी अपने मकड़जाल में फंसा लिया है।

भारत में कितने लोग कर्जदार हैं?
वित्त मंत्रालय ने संसद में दी गई जानकारी (TransUnion CIBIL के आंकड़ों के आधार पर) के अनुसार, मार्च 2025 तक देश में 28 करोड़ से अधिक यूनिक व्यक्तिगत उधारकर्ता (Unique Individual Borrowers) थे। यानी 28 करोड़ से ज्यादा भारतीयों ने किसी ना किसी तरह का औपचारिक कर्ज लिया हुआ है।
आंंकड़े बोलते हैं सीरीज की अन्य सीरीज पढ़ने के लिए यहां क्लिक करें
घरेलू कर्ज लगातार बढ़ रहा है
भारतीय रिजर्व बैंक (RBI) की Financial Stability Report 2026 के अनुसार, सितंबर 2025 तक भारत का Household Debt GDP के 45.5% तक पहुंच गया। कुछ साल पहले यह अनुपात काफी कम था जिससे साफ है कि घरेलू उधारी लगातार बढ़ रही है।
किस तरह के लोन सबसे ज्यादा बढ़े? (RBI FSR)
| लोन का प्रकार | ट्रेंड |
| पर्सनल लोन (Personal Loan) | ↑ लगातार बढ़ोतरी |
| वाहन लोन (Vehicle Loan) | ↑ बढ़ोतरी |
| कंज्यूमर ड्यूरेबल लोन/मोबाइल ईएमआई (Consumer Durable / Mobile EMI) | ↑ तेजी से बढ़ोतरी |
| Housing Loan | ↑ लेकिन रिटेल लोन से धीमी |
यही वजह है कि RBI कह रहा है कि 58.4% Household Borrowings अब Non-Housing Retail Loans हैं।
सबसे ज्यादा लोन किस चीज के लिए?
आरबीआई की रिपोर्ट बताती है कि घरेलू कर्ज का बड़ा हिस्सा अब सिर्फ घर खरीदने तक सीमित नहीं है। भारतीय पर्सनल लोन, वाहन लोन, मोबाइल और इलेक्ट्रॉनिक्स के लिए कंज्यूमर ड्यूरेबल लोन व शिक्षा और अन्य उपभोग संबंधी लोन भी ले रहे हैं।
इस रिपोर्ट के मुताबिक घरेलू कर्ज का 58.4% हिस्सा गैर-हाउसिंग रिटेल लोन का है। यानी अब उधारी का बड़ा हिस्सा रोजमर्रा की जरूरतों और उपभोग पर खर्च हो रहा है।
कर्ज लेने वालों की संख्या तेजी से बढ़ी
RBI और क्रेडिट ब्यूरो के आंकड़े बताते हैं कि भारत में औपचारिक क्रेडिट तक पहुंच तेजी से बढ़ी है। 2017 में करीब 35% क्रेडिट-योग्य आबादी ने औपचारिक कर्ज लिया था। मार्च 2026 में यह आंकड़ा बढ़कर 74% हो गया। इसका मतलब है कि बैंक और NBFC पहले की तुलना में कहीं अधिक लोगों तक पहुंच रहे हैं।
आंकड़ों में भारत की बदलती आर्थिक आदत
| संकेतक | आंकड़ा | क्या बताता है? |
| यूनिक व्यक्तिगत उधारकर्ता | 28 करोड़+ | इतने भारतीयों ने औपचारिक कर्ज लिया है। |
| घरेलू कर्ज (Household Debt) | GDP का 45.5% | भारतीय परिवारों की उधारी रिकॉर्ड स्तर के करीब पहुंच गई है। |
| गैर-हाउसिंग रिटेल लोन | 58.40% | घर के अलावा कार, मोबाइल, पर्सनल लोन और अन्य जरूरतों के लिए ज्यादा कर्ज लिया जा रहा है। |
| औपचारिक क्रेडिट पहुंच | 74% | अब हर 4 में से करीब 3 क्रेडिट-योग्य भारतीय औपचारिक लोन सिस्टम से जुड़े हैं। |
| क्रेडिट-योग्य आबादी | 89 करोड़ | भारत में औपचारिक कर्ज लेने की क्षमता रखने वालों की संख्या लगातार बढ़ रही है। |
स्रोत: RBI Financial Stability Report 2026, वित्त मंत्रालय का संसद में उत्तर (TransUnion CIBIL डेटा)
क्या बढ़ती EMI चिंता की बात है?
बढ़ती EMI को केवल नकारात्मक नजरिए से नहीं देखा जा सकता। एक तरफ जहां अब लोगों के लिए घर, वाहन और शिक्षा जैसे बड़े खर्च आसान हुए हैं और बैंकिंग और औपचारिक वित्तीय व्यवस्था तक पहुंच भी बढ़ी है।
वहीं दूसरी तरफ ज्यादा EMI का मतलब हर महीने तय किस्त का बोझ भी है। ब्याज दरें बढ़ने पर EMI या लोन की कुल लागत बढ़ सकती है। इनकम में कमी या नौकरी जाने जैसी स्थिति में कर्ज चुकाना चुनौती बन सकता है। यही वजह है कि RBI लगातार रिटेल लोन और घरेलू कर्ज पर नजर बनाए हुए है।
28 करोड़ से ज्यादा भारतीयों पर कर्ज होना सिर्फ बढ़ती उधारी की कहानी नहीं है। यह इस बात का भी संकेत है कि भारत में बैंकिंग और औपचारिक क्रेडिट तक पहुंच तेजी से बढ़ी है। लेकिन इसी के साथ Household Debt का GDP के 45.5% तक पहुंचना और गैर-हाउसिंग रिटेल लोन की बढ़ती हिस्सेदारी यह भी बताती है कि भारतीयों की खर्च करने की आदतें बदल रही हैं। घर, गाड़ी, मोबाइल और रोजमर्रा की जरूरतों के लिए बढ़ते रिटेल लोन यह भी दिखाते हैं कि EMI भारतीयों की वित्तीय जिंदगी का अहम हिस्सा बनती जा रही है। फिर भी इसे केवल कर्ज के बोझ के रूप में नहीं देखा जा सकता। यह एक तरफ बढ़ती वित्तीय पहुंच और उपभोग क्षमता का संकेत है तो दूसरी ओर जिम्मेदार उधारी और आय के अनुरूप कर्ज लेने की जरूरत की भी याद दिलाता है।
28 करोड़ भारतीय कर्जदार: पूरी तस्वीर
यह भी पढ़ें: हर 100 में 31 भारतीय मिडिल क्लास…2047 तक 61% होने का अनुमान
भारत को अक्सर दुनिया की सबसे युवा आबादी वाला देश कहा जाता है लेकिन अगले दो दशकों में उसकी सबसे बड़ी पहचान बढ़ता हुआ मध्यवर्ग (Middle Class) भी हो सकता है। यही वर्ग घर खरीदता है, कार लेता है, बच्चों को बेहतर स्कूल भेजता है, बीमा करवाता है और बाजार में सबसे ज्यादा खर्च करता है। इसलिए अर्थशास्त्री इसे देश की Consumption Engine यानी खपत की असली ताकत मानते हैं। पढ़ें पूरी खबर…