

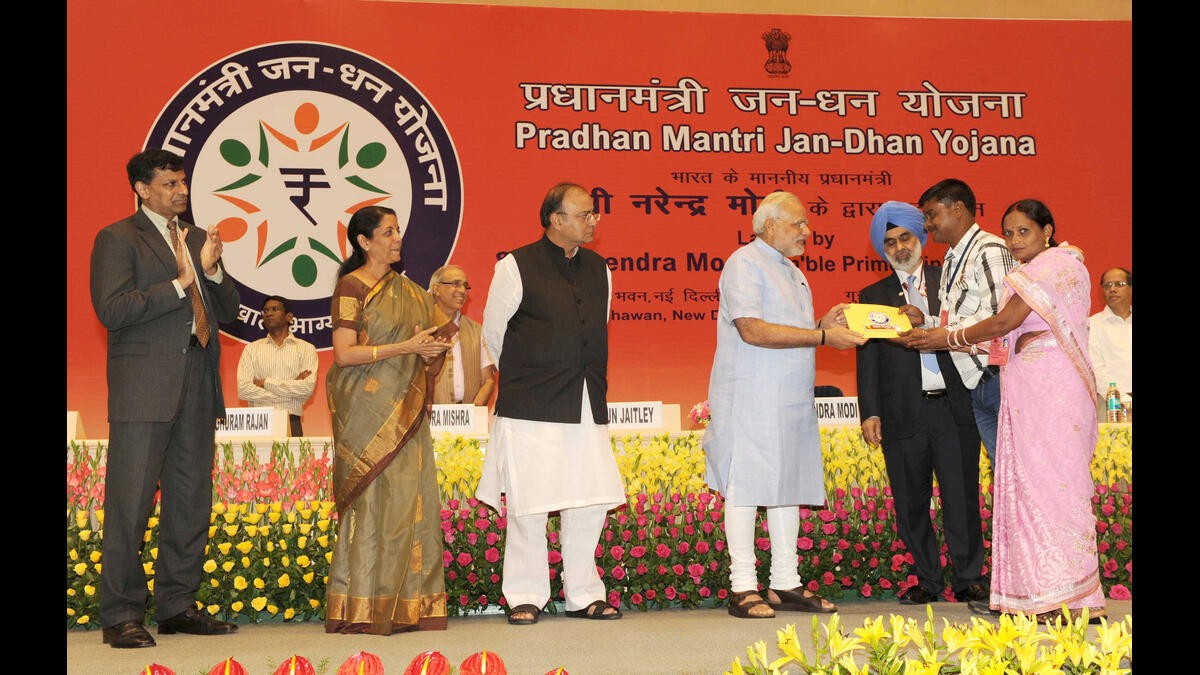


प्रधानमंत्री नरेन्द्र मोदी के पहली बार सत्ता में आने के महज तीन महीने बाद लॉन्च किए गए जन-धन योजना को आज पूरे 12 साल हो गए हैं। इसे न केवल मोदी सरकार की सबसे बड़े जन-कल्याणकारी योजना के रूप में पेश किया जाता रहा है, बल्कि विश्व की सबसे बड़ी वित्तीय समावेशन योजना होने का भी दावा किया जाता है।
शुरु में आलोचकों ने इसे केवल कागज पर संख्या बढ़ाने वाली योजना कहा था, जबकि सरकार और समर्थकों ने आम लोगों को बैंकों से जोड़ने और बचत को बढ़ाने वाली गेमचेंजर योजना के रूप में इसकी तारीफ की थी।

तब से लेकर अब तक 12 साल गुजर चुके हैं, योजना उतनी ही पुरानी हो चुकी है, जितनी सरकार। इतना वक्त किसी भी योजना की प्रभावशीलता और उसके द्वारा लाए गए बदलावों को समझने के लिए काफी होता है। हम यहाँ इसी बात की पड़ताल कर रहे हैं कि आखिर यह योजना कितनी कारगर रही है?
योजना क्या है?
आम लोगों, विशेषकर गरीब तबके को बिना खर्च के और आसानी से बैंकिंग व्यवस्था से जोड़ने के लिए इस योजना को शुरू किया गया था, यानी बिना पैसे के बैंक खाता खोलने के लिए। इससे उन्हें बैंकों से कर्ज लेने, पेंशन लेने, बीमा प्राप्त करने में आसानी होती। साथ ही बैंकों में कुछ बचत करने की भी आदत पड़ती।
योजना की विशेषताएं क्या हैं?
-इसमें शून्य बैलेंस पर खाता खोला जा सकता है और खाते के रखरखाव के लिए भी कोई शुल्क नहीं लगता है।
-खाताधारकों को मुफ्त में RuPay कार्ड दिया जाता है।
-दो लाख तक का दुर्घटना कवर दिया जाता है।
-पात्र खाताधारकों को 10,000 रुपये तक की ओवरड्राफ्ट सुविधा मिलती है।
अब तक क्या हासिल हुआ है?
पत्र सूचना कार्यालय की ओर से 27 अगस्त को जारी विज्ञप्ति के अनुसार, 19 अगस्त तक 59 करोड़ से अधिक जन-धन खाते खुल चुके हैं, जिनमें से 55.7 प्रतिशत (32.92 करोड़) खाताधारक महिलाएं हैं। इसके अलावा इनमें से 77.8 प्रतिशत (45.95 करोड़) जन-धन खाते ग्रामीण और अर्ध-शहरी क्षेत्रों में हैं।
अभी क्या चुनौतियाँ हैं
प्रभावशाली आँकड़ों के बावजूद इस योजना में कुछ खामियाँ हैं, जिन्हें सुधारे जाने की जरूरत है, ताकि यह योजना और प्रभावशाली हो सके और अपने उद्देश्यों को पूरा कर सके।
इन खातों में कुल 3.17 लाख करोड़ रुपये जमा है यानी कि हर खाते में औसत जमा राशि 5,356 रुपए है। अगस्त 2015 से लेकर अब तक इन खातों में औसत जमा राशि में लगभग 3.4 गुना की वृद्धि हुई है।
इस योजना के तहत अब तक 41.29 करोड़ खाताधारकों को रुपे कार्ड जारी किए गए हैं। सरकार के दावों के अनुसार, समय के साथ इन कार्डों के उपयोग में भी बढ़ोतरी हुई है।
सरकार का दावा है कि जन-धन खातों के कारण प्रत्यक्ष लाभ अंतरण (DBT) ने केवल लोगों के खातों में सीधे और आसानी से पहुंचा है, बल्कि इससे लीकेज भी रुकी है।
एक अनुमान के मुताबिक, लगभग 15% से 20% खाते निष्क्रिय हैं, जिनमें न्यूनतम लेनदेन होता है या वे केवल सरकारी सब्सिडी प्राप्त करने के लिए ही इस्तेमाल किए जाते हैं।
ओवरड्राफ्ट जैसी सुविधाओं का ना के बराबर इस्तेमाल होता है, और दुर्घटना बीमा के बारे में लोगों को कम पता है। दुर्घटना बीमा के लिए कम से कम 90 दिन पहले रुपे कार्ड का इस्तेमाल की शर्त भी लोगों की परेशानियाँ बढ़ा सकता है।
दूर-दराज के आदिवासी या पहाड़ी क्षेत्रों में खराब इंटरनेट कनेक्टिविटी और कम एटीएम/बैंक मित्रों की संख्या के कारण खाताधारक सेवाओं का सुचारू रूप से उपयोग नहीं कर पाते हैं।
आगे की राह
आंकड़े बता रहे हैं कि खाते खोलने का काम बखूबी किया गया है, लेकिन अब इन खातों के इस्तेमाल को बढ़ावा देने पर ध्यान देने की जरूरत है।
इन खातों के माध्यम से लोगों को आसानी से छोटे-छोटे ऋण उपलब्ध कराए जाने की जरूरत है, खासकर महिलाओं को ताकि उद्यमिता को बढ़ावा मिल सके। लोगों को दुर्घटना बीमा के लिए कम से 90 दिन पहले तक रुपे कार्ड के इस्तेमाल की शर्त से अवगत कराना जरूरी है।
यह भी पढ़ें-नेपाल में बाढ़ से तबाही पर प्रधानमंत्री मोदी की पहली प्रतिक्रिया, PM बलेंद्र शाह से की बात, मदद का दिया भरोसा
नेपाल में बुधवार सुबह भोटेकोशी नदी में आई भीषण फ्लैश फ्लड ने बड़े पैमाने पर तबाही मचाई है। इस प्राकृतिक आपदा के बाद प्रधानमंत्री नरेंद्र मोदी ने नेपाल के प्रधानमंत्री बालेंद्र शाह से बात कर जानमाल के नुकसान पर शोक जताया और भारत की ओर से हरसंभव मानवीय सहायता का भरोसा दिया। पूरी खबर पढ़ने के लिए यहाँ क्लिक करें।