

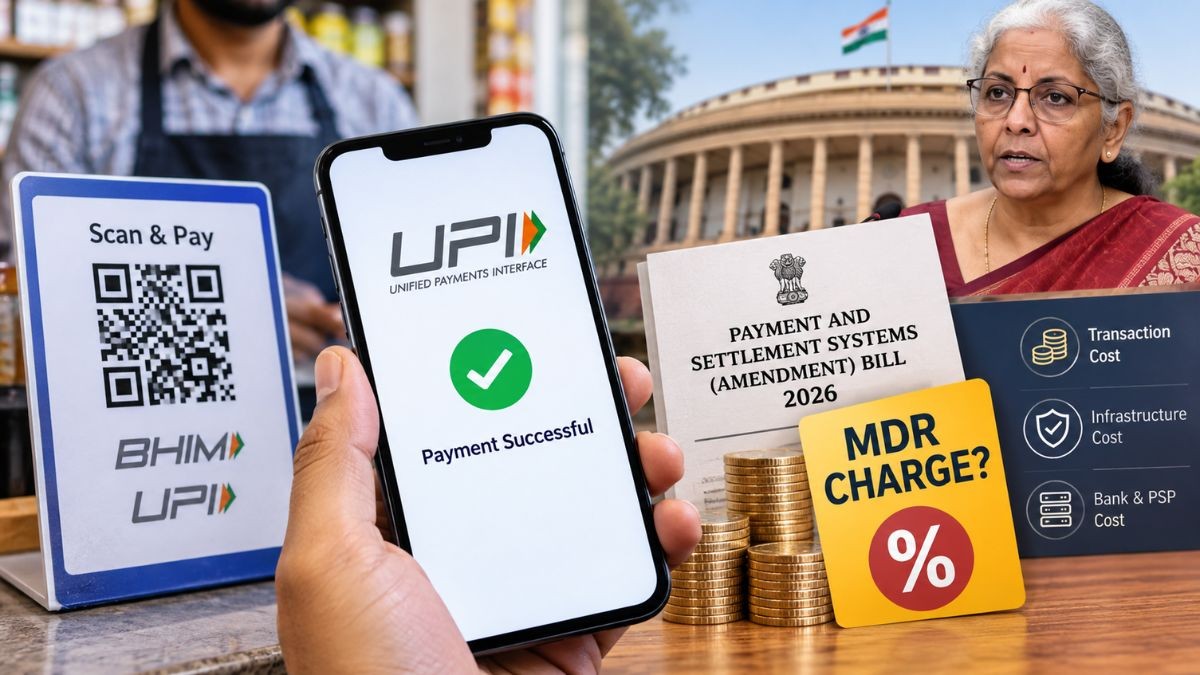


भारत में UPI से पेमेंट करना अब तक ग्राहकों के लिए मुफ्त रहा है, लेकिन यह सुविधा पूरी तरह बिना लागत के नहीं है। इस सिस्टम को चलाने का खर्च बैंक और पेमेंट कंपनियां उठाती हैं, जो सालाना करीब 20,000 करोड़ रुपये तक हो सकता है।
अब सरकार ने भुगतान और निपटान प्रणाली अधिनियम, 2007 में बदलाव का प्रस्ताव रखा है। वित्त मंत्री निर्मला सीतारमण द्वारा संसद में पेश कराधान और अन्य कानून (संशोधन) विधेयक, 2026 के तहत बैंकों और पेमेंट सिस्टम प्रदाताओं को UPI और RuPay डेबिट कार्ड ट्रांजैक्शन पर शुल्क लगाने की अनुमति मिल सकती है।

यूपीआई शुल्क लगने की संभावना
हालांकि, यह जरूरी नहीं है कि सभी यूपीआई और रुपे डेबिट कार्ड भुगतानों पर मर्चेंट डिस्काउंट रेट (एमडीआर) लागू हो, जो कि भुगतान संसाधित करने वाले बैंकों द्वारा व्यापारियों पर लगाया जाता है ताकि लेनदेन प्रसंस्करण, निपटान और बुनियादी ढांचे की लागत को पूरा करने में मदद मिल सके।
फिनटेक इंफ्रास्ट्रक्चर प्लेटफॉर्म डेसेन्ट्रो के एलायंस और पार्टनरशिप के उपाध्यक्ष श्रीधर गुंटुकु ने कहा, “बड़े व्यापारियों, विशेष रूप से 50 करोड़ रुपये से अधिक के वार्षिक कारोबार वाले व्यापारियों के लिए यूपीआई लेनदेन पर 0.3-0.6% एमडीआर पर विचार करना एक उचित दृष्टिकोण होगा।”
गुंटुकु के अनुसार, यूपीआई लेनदेन पर 0.3-0.6% का एमडीआर “अनुमानित पारिस्थितिकी तंत्र लागत के लगभग बराबर है”। ऐसे में, इससे लाभ कमाने के बजाय केवल लागत की वसूली ही हो पाएगी।
वहीं, बैंकिंग टेक इंफ्रास्ट्रक्चर कंपनी ‘ज़ेटा’ (Zeta) में कस्टमर सक्सेस, स्ट्रैटेजी और ग्रोथ के सीनियर वाइस प्रेसिडेंट मेहुल मिस्त्री जैसे दूसरे लोगों के मन में अलग-अलग आंकड़े हैं। मिस्त्री के अनुसार, अभी चल रही बातचीत से पता चलता है कि UPI पेमेंट के लिए MDR 0.05-0.07% हो सकता है। हालांकि, यह उन मर्चेंट्स के लिए है जिनका सालाना टर्नओवर कम से कम ₹1 करोड़-₹1.5 करोड़ है, न कि ₹50 करोड़ यानी फीस कम है, लेकिन मर्चेंट टर्नओवर की सीमा भी कम है।
इन आंकड़ों को समझने के लिए देखें तो क्रेडिट कार्ड पर MDR 1-3% लगता है, जबकि डेबिट कार्ड के मामले में यह ट्रांज़ैक्शन वैल्यू का 0.9% तक होता है। इस अंतर को भी ठीक करने की जरूरत है।
डिसेंट्रो (Decentro) के गुंटुकु ने कहा, “अमेज़न और फ्लिपकार्ट जैसे बड़े मर्चेंट पहले से ही वीजा/मास्टरकार्ड डेबिट और क्रेडिट कार्ड पर MDR देते हैं। उन्हीं मर्चेंट्स के लिए यूपीआई पर हमेशा के लिए छूट देना एक तरह की स्ट्रक्चरल सब्सिडी है जो एक खास पेमेंट सिस्टम को दी जा रही है। इसका खर्च बैंक और पीएसपी उठाते हैं, न कि वे बड़े मर्चेंट जो इस सिस्टम का इस्तेमाल करके ट्रांजैक्शन करते हैं।”
खास बात यह है कि यूपीआई और रूपे डेबिट कार्ड पेमेंट पर MDR सिर्फ ₹2,000 से ज्यादा के लेन-देन पर लग सकता है। यह अहम है: 2025-26 में पर्सन-टू-मर्चेंट (P2M) UPI पेमेंट में से सिर्फ 4% पेमेंट ही ₹2,000 से ज्यादा के थे। और वैल्यू के हिसाब से देखें तो ये 4% लेन-देन कुल UPI पेमेंट का लगभग दो-तिहाई हिस्सा थे।
2025-26 में 314 लाख करोड़ रुपये की वैल्यू वाले 24,000 करोड़ से ज्यादा UPI ट्रांजैक्शन हुए। ऐसे में अधिकतर UPI पेमेंट मुफ्त ही रहेंगे।
अभी सरकार अपनी ‘RuPay डेबिट कार्ड और कम वैल्यू वाले BHIM-UPI ट्रांजैक्शन (P2M) को बढ़ावा देने की इंसेंटिव स्कीम’ के जरिए सिर्फ छोटे मर्चेंट्स को किए गए ₹2,000 तक के पेमेंट पर सब्सिडी दे रही है। इसमें दिया जाने वाला इंसेंटिव ट्रांजैक्शन वैल्यू का ज्यादा से ज्यादा 0.15% होता है और इसे बैंकों, पेमेंट सर्विस प्रोवाइडर्स और थर्ड-पार्टी ऐप प्रोवाइडर्स के बीच बांटा जाता है।
20000 करोड़ रुपये का अंतर
इन फीस से किन इंफ्रास्ट्रक्चर लागतों को कवर किया जाना है?
इसमें मोबाइल ऐप, उसे बनाने का खर्च और साथ में कस्टमर सपोर्ट शामिल है। फिर बैंकों की लागतें आती हैं, जिनमें ट्रांज़ैक्शन का ऑथराइज़ेशन, रिकॉन्सिलिएशन और सेटलमेंट शामिल है। दूसरे खर्चों को समझना आसान है: जैसे साइबर सिक्योरिटी, ‘नो-योर-कस्टमर’ (KYC) प्रोसेस, क्लाउड स्टोरेज, डिज़ास्टर रिकवरी, धोखाधड़ी का पता लगाना, विवादों को सुलझाना, लगातार नेटवर्क की निगरानी और रेगुलेटरी रिपोर्टिंग।
पेमेंट इंडस्ट्री इन सब पर कितना खर्च कर रही है? हालांकि कोई आधिकारिक आंकड़े नहीं हैं, लेकिन ज़ेटा (Zeta) के मिस्त्री ने कहा कि इंडस्ट्री के अनुमानों के मुताबिक, यूपीआई और RuPay डेबिट कार्ड इंफ्रास्ट्रक्चर को चलाने का सालाना खर्च “कम से कम 10,000 करोड़ रुपये” हो सकता है।
हो सकता है कि मिस्त्री का अनुमान कम हो।
फाइनेंस पर बनी स्टैंडिंग कमिटी की मार्च की रिपोर्ट के अनुसार, 2021-22 से 2024-25 के दौरान सरकार की इंसेंटिव स्कीम के ज़रिए दी गई सब्सिडी, “डिजिटल पेमेंट इंडस्ट्री के कुल खर्च का सिर्फ 11% थी”।
केंद्र सरकार ने इन चार वर्षोँ में इंसेंटिव स्कीम के तहत 8,730 करोड़ रुपये दिए। अगर यह रकम डिजिटल पेमेंट इंडस्ट्री के खर्च का सिर्फ 11% थी, तो कुल सालाना खर्च लगभग 20,000 करोड़ रुपये के आसपास है।
फीस कौन देता है?
क्या बड़े यूपीआई पेमेंट पर फीस लगाने से लोगों के पेमेंट करने का तरीका बदल जाएगा? ऐसा लगता है कि काफी लोग अपना तरीका बदल लेंगे, अगर मर्चेंट यूपीआई ट्रांज़ैक्शन पर लगने वाली MDR (मर्चेंट डिस्काउंट रेट) का बोझ उन पर डाल दें।
20,000 से अधिक लोगों पर हुए लोकलसर्किल पोल के अनुसार, यदि बड़े व्यापारियों पर 3,000 रुपये से अधिक के यूपीआई भुगतान पर शुल्क लगाया जाता है, तो केवल 12% ने कहा कि वे यूपीआई का उपयोग जारी रखेंगे। जब पूछा गया कि यदि व्यापारियों को 3,000 रुपये से अधिक के यूपीआई भुगतान के लिए ग्राहकों से कोई लेनदेन शुल्क वसूलना है तो यह प्रतिशत गिरकर 2% हो गया।
जैसा कि आरबीआई गवर्नर संजय मल्होत्रा ने बुधवार को कहा, लागत का भुगतान किसी न किसी को तो करना ही पड़ता है। “अंततः, किसी न किसी रूप में इसका भुगतान उपभोक्ता ही कर रहा होता है। हो सकता है कि वह उपभोक्ता अलग हो, हो सकता है कि वह पूरी अर्थव्यवस्था हो और आप इसे सीधे तौर पर न देख पाएं… किसी न किसी तरह से यह बोझ उपभोक्ता पर पड़ ही रहा है; भले ही यह सीधे तौर पर ‘उपयोगकर्ता भुगतान सिद्धांत’ पर आधारित न हो।”
यह भी पढ़ें: भारत में जल्द शुरू होगा प्लास्टिक के नोटों का दौर, गवर्नर ने बताया कब आएंगे
भारतीय रिजर्व बैंक (RBI) देश में करेंसी नोटों से जुड़ा एक बड़ा बदलाव करने जा रहा है। आरबीआई के गवर्नर संजय मल्होत्रा ने बुधवार को पॉलिमर (प्लास्टिक) के नोटों को लेकर बड़ा अपडेट दिया। उनके बयान के बाद साफ हो गया है कि भारत में जल्द ही प्लास्टिक के नोटों का दौर शुरू हो सकता है।
ऐसे में लोगों के मन में कई सवाल हैं कि पॉलिमर नोट क्या होते हैं, ये मौजूदा कागजी नोटों से कितने अलग होंगे। आइए जानते हैं इससे जुड़ी हर जरूरी बातें…