




टायर इंडस्ट्री में एक ऐसा प्रोडक्ट है जिसके बारे में अधिकतर लोग नहीं जानते, लेकिन उसके बिना कोई भी टायर पूरा नहीं होता। इसे बीड वायर कहा जाता है, जो टायर को रिम से मजबूती से जोड़कर रखता है और वाहन का पूरा वजन सड़क तक पहुंचाने में अहम भूमिका निभाता है।
एक साल में लगभग 50% रिटर्न देने वाले राजरतन ग्लोबल वायर ने पिछले 37 साल इसी छोटे लेकिन अहम सेगमेंट में अपनी पहचान बनाई है। अब कंपनी उस खास नीश को एक बहुत बड़े बिजनेस में बदलने की कोशिश कर रही है।

कंपनी 1989 में स्टील ट्रेडिंग से बीड वायर के बिजनेस में आई और आज दुनिया की कुछ सबसे बड़ी टायर बनाने वाली कंपनियों को सप्लाई करती है, जिनमें ब्रिजस्टोन, मिशेलिन, गुडइयर, कॉन्टिनेंटल, योकोहामा, एमआरएफ, CEAT, अपोलो टायर्स और जेके टायर शामिल हैं।
इसी वजह से राजरतन एक अलग तरह की इंडस्ट्रियल कंपनी बन गई है।
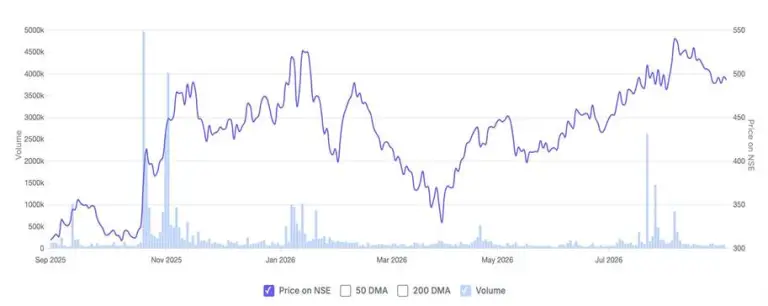
कंपनी का एक साल का शेयर प्राइस चार्ट
दशकों तक ऐसी कंपनी बने रहने के बाद जिसे आसानी से बदला न जा सके, अब कंपनी अपनी क्षमता बढ़ा रही है, एक्सपोर्ट पर जोर दे रही है, थाईलैंड और चेन्नई में विस्तार कर रही है और बीड वायर से आगे बढ़कर अपना पहला बड़ा कदम उठा रही है।
असली बिजनेस तार का नहीं, असली बात मंजूरी मिलना है
टायर बनाने वाली कंपनी द्वारा प्रोडक्ट का इस्तेमाल शुरू करने से पहले बीड वायर सप्लायर को क्वालिफ़िकेशन प्रोसेस से गुजरना पड़ता है और राजरतन का कहना है कि इस प्रोसेस में कई साल लग सकते हैं। सप्लायर बदलने का मतलब अलग-अलग टायर प्रोडक्ट्स के लिए फिर से क्वालिफिकेशन प्रोसेस से गुजरना भी हो सकता है।
इसलिए, सीधे-सादे कमोडिटी बिजनेस के उलट, ग्राहक हर बार सप्लायर नहीं बदल सकता जब कोई थोड़ा सस्ता प्रोडक्ट ऑफ़र करे। तार को लगातार बहुत कड़े स्पेसिफिकेशन (मानकों) पर खरा उतरना होता है और लाखों मीटर के प्रोडक्शन के दौरान सप्लायर पर भरोसा करना जरूरी होता है।
राजरतन इसे ‘अप्रूवल मोट’ कहता है। ग्लोबल बीड वायर सप्लाई कुछ ही काबिल कंपनियों के पास है, जबकि राजरतन का कहना है कि वह भारत में इंस्टॉल्ड कैपेसिटी और मार्केट शेयर के मामले में मार्केट लीडर है और थाईलैंड में एकमात्र बीड वायर बनाने वाली कंपनी है।
इस बिज़नेस की एक और दिलचस्प बात है। टायर की तुलना में बीड वायर का दाम कम होता है, लेकिन अगर यह फेल हो जाए तो नुकसान बहुत ज्यादा होता है। इसलिए टायर बनाने वाली कंपनी के पास खरीद की कीमत में एक-एक रुपया बचाने के बजाय कंसिस्टेंसी और भरोसे को अहमियत देने की वजह होती है।
नतीजा यह है कि यह एक खास तरह का इंडस्ट्रियल बिज़नेस है जहाँ ग्राहकों के साथ रिश्ते सालों तक चल सकते हैं। राजरतन को अब यह दिखाना है कि ग्राहकों के साथ यह मजबूत रिश्ता तेजी से ग्रोथ में कैसे बदल सकता है।
कैपेसिटी अब सिर्फ भविष्य का वादा नहीं
निवेश की कहानी मुख्य रूप से कई सालों तक कैपेसिटी बनाने के बारे में थी। कंपनी अब उस मुकाम पर पहुंच गई है जहां उस कैपेसिटी का इस्तेमाल करना ज्यादा जरूरी हो गया है।
राजरतन की मौजूदा इंस्टॉल्ड कैपेसिटी पीथमपुर, थाईलैंड और चेन्नई में मिलाकर 162,000 टन सालाना है। कंपनी चेन्नई की कैपेसिटी को 30,000 टन से बढ़ाकर 60,000 टन करने की योजना बना रही है, जिससे उसकी कुल कैपेसिटी 192,000 टन हो जाएगी।
पीथमपुर में 72,000 टन की कैपेसिटी है, जिसमें से 60,000 टन बीड वायर के लिए है, जबकि थाईलैंड में 60,000 टन है। चेन्नई में अभी 30,000 टन की कैपेसिटी है और अतिरिक्त बैलेंसिंग इक्विपमेंट के ज़रिए इसे बढ़ाया जा रहा है।
चेन्नई खास तौर पर अहम है क्योंकि यह राजरतन को दक्षिण भारत में टायर बनाने वाले बड़े क्लस्टर के करीब लाता है।
मैनेजमेंट ने कहा कि इसने पिछली तिमाही में ब्रेक-ईवन (लागत और कमाई बराबर होने का स्तर) पार कर लिया है और Q1 FY27 में सकारात्मक योगदान देना शुरू कर दिया है।
मैनेजमेंट को उम्मीद है कि चेन्नई में FY27 में लगभग 34,000 से 35,000 टन का प्रोडक्शन होगा, जबकि पिछले साल यह लगभग 17,000 टन था। यह बढ़ोतरी अहम है क्योंकि इससे कंपनी को पूरी तरह से नया प्लांट बनाए बिना वॉल्यूम बढ़ाने में मदद मिलती है।
चेन्नई में विस्तार का यही आकर्षण है। राजरतन कोई नया प्रोडक्ट लॉन्च करके उसके लिए ग्राहक नहीं ढूंढ रहा है। यह ऐसे प्रोडक्ट की क्षमता बढ़ा रहा है जिसके लिए उसके पास पहले से ही ग्राहकों के साथ संबंध और मंजूरी मौजूद हैं।
FY27 की पहली तिमाही ने दिखाया कि ज्यादा इस्तेमाल से क्या हो सकता है?
जून तिमाही ने बिज़नेस में ऑपरेटिंग लेवरेज का शुरुआती उदाहरण पेश किया। कंसोलिडेटेड सेल्स वॉल्यूम सालाना आधार पर 16% बढ़कर 33,300 टन हो गया, जिसमें भारत और थाईलैंड दोनों के वॉल्यूम में 16% की बढ़ोतरी हुई और ये क्रमशः 19,710 टन और 13,590 टन हो गए।
साल-दर-साल आधार पर रेवेन्यू में 29% की बढ़ोतरी हुई, जबकि EBITDA 35% बढ़ा। EBITDA मार्जिन Q1 FY26 के 12.55% से बढ़कर Q1 FY27 में 13.10% हो गया और PAT 70% बढ़कर ₹22.96 करोड़ हो गया।
मैनेजमेंट ने इस सुधार का श्रेय बेहतर कस्टमर मिक्स, बेहतर रियलाइज़ेशन और ज़्यादा कैपेसिटी यूटिलाइज़ेशन को दिया।
मुख्य सवाल यह है कि क्या यूटिलाइज़ेशन बढ़ने के साथ मार्जिन में हुआ सुधार बना रहेगा।
कंपनी का लक्ष्य
मैनेजमेंट ने संकेत दिया है कि अगर ग्लोबल हालात सामान्य रहते हैं, तो राजरतन FY27 में कुल 155,000 टन की बिक्री तक पहुंच सकती है। यह वॉल्यूम में लगभग 17% से 18% की ग्रोथ होगी, जिसमें थाईलैंड में लगभग 10% से 11% की ग्रोथ की उम्मीद है और भारत से ज़्यादातर अतिरिक्त ग्रोथ मिलेगी।
चेन्नई प्लांट FY27 में 34,000 से 35,000 टन का योगदान देगा, जो पिछले साल के वॉल्यूम का लगभग दोगुना है। कंपनी अपनी दूसरी सुविधाओं में भी ज़्यादा यूटिलाइज़ेशन की कोशिश कर रही है क्योंकि वह मार्केट शेयर वापस पाने और उसे बढ़ाने की कोशिश कर रही है।
एक्सपोर्ट ग्रोथ प्लान को और मज़बूती देता है क्योंकि नॉर्थ अमेरिका में वॉल्यूम लगभग 30%, यूरोप में लगभग 50% और साउथ-ईस्ट एशिया में लगभग 10% से 15% बढ़ सकता है, हालाँकि यूरोप में ग्रोथ रेट अपेक्षाकृत कम बेस से शुरू होती है।
थाईलैंड सिर्फ एक और फैक्ट्री नहीं है
थाईलैंड शायद इस कहानी का सबसे कम चर्चित हिस्सा है, लेकिन यह राजरतन को कुछ ऐसा देता है जो कई भारतीय कॉम्पिटिटर्स के पास नहीं है।
कंपनी का कहना है कि वह थाईलैंड में एकमात्र बीड वायर मैन्युफैक्चरर है और वहां काम करने वाली ग्लोबल टायर मैन्युफैक्चरर्स की फ़ैक्ट्रियों में पहले से ही शामिल है। इसने अपनी ग्रोथ के अगले चरण के लिए रत्चाबुरी में ज़मीन भी हासिल कर ली है। इससे राजरतन को टायर बनाने वाले एक बड़े देश में दूसरा मैन्युफैक्चरिंग बेस मिल जाता है। इससे कंपनी को यह तय करने में भी मदद मिलती है कि कस्टमर की लोकेशन, उपलब्ध कैपेसिटी और ट्रांसपोर्टेशन कॉस्ट के आधार पर कहाँ मैन्युफैक्चरिंग की जाए।
एक्सपोर्ट बढ़ने के साथ यह फायदा और भी अहम हो जाता है। ग्लोबल टायर बनाने वाली कंपनी को शायद ही इस बात से फ़र्क पड़ता हो कि वायर का कोई खास बैच पीथमपुर से आया है या थाईलैंड से। उन्हें बस इस बात से मतलब होता है कि प्रोडक्ट स्पेसिफिकेशन के मुताबिक हो और ज़रूरत पड़ने पर पहुंच जाए।
इसलिए, दो देशों में मैन्युफैक्चरिंग की मौजूदगी राजरतन की कस्टमर प्रोपोज़िशन में एक और पहलू जोड़ती है। कंपनी कस्टमर की मंज़ूरशुदा सप्लाई चेन में बने रहते हुए कई जगहों से एक ही प्रोडक्ट की पेशकश कर सकती है।
कंपनी टायर के अलावा भी अपनी मज़बूत स्थिति को दोहराने की कोशिश कर रही है।
राजरतन ने अपने इतिहास का ज़्यादातर समय बीड वायर पर फ़ोकस करते हुए बिताया है। अब वह कन्वेयर बेल्ट के लिए स्टील कॉर्ड के ज़रिए डाइवर्सिफ़िकेशन की अपनी पहली अहम कोशिश कर रही है।
यह प्रोजेक्ट पीथमपुर में डेवलप किया जा रहा है। मैनेजमेंट ने संकेत दिया है कि इस प्रोजेक्ट से होने वाला वॉल्यूम FY27 के 1,55,000 टन के सेल्स टारगेट में शामिल नहीं है।
रेवेन्यू ग्रोथ तो वापस आ गई है, लेकिन मार्जिन पूरी तरह से रिकवर नहीं हुए हैं
लंबे समय के आंकड़े मौजूदा विस्तार की कहानी को और जटिल बनाते हैं
कंसोलिडेटेड रेवेन्यू में 24% की बढ़ोतरी हुई। हालांकि, ऑपरेटिंग मार्जिन 14% से घटकर 12% हो गया। यह एक अहम बात है क्योंकि राजरतन ऐसा बिज़नेस नहीं है जहाँ रेवेन्यू ग्रोथ अपने-आप मुनाफ़े में उसी अनुपात में बढ़ोतरी में बदल जाती है। स्टील की कीमतें, रियलाइज़ेशन, कस्टमर मिक्स, एनर्जी कॉस्ट और कॉम्पिटिशन की तीव्रता – ये सभी मार्जिन पर असर डाल सकते हैं। वित्त वर्ष 2027 की पहली तिमाही (Q1 FY27) के नतीजे उत्साहजनक हैं क्योंकि रेवेन्यू की तुलना में EBITDA तेज़ी से बढ़ा है और EBITDA मार्जिन 13.10% तक सुधरा है, जबकि वित्त वर्ष 2025 में यह 13.57% था और वित्त वर्ष 2026 में गिरकर 12.10% हो गया था। इसलिए, Q1 FY27 में हुआ सुधार पिछले साल मार्जिन पर दिखे दबाव से उबरने का संकेत है।
लेकिन कंपनी ने खुद माना है कि कॉम्पिटिशन वाला माहौल चुनौतीपूर्ण बना हुआ है और वह शॉर्ट-टर्म मार्जिन बढ़ाने के बजाय मार्केट शेयर को प्राथमिकता देने को तैयार रही है।
इसलिए, आने वाली कुछ तिमाहियां निवेशकों को यह बताएंगी कि क्या Q1 लगातार सुधार की शुरुआत थी या यह सिर्फ़ एक बहुत अच्छी तिमाही थी।
बैलेंस शीट, रिटर्न और कैश फ्लो पर नजर रखने की जरूरत
इस पूरे विस्तार के लिए पैसे की जरूरत है। राजरतन का कर्ज FY25 में ₹237 करोड़ से बढ़कर FY26 में ₹324 करोड़ हो गया, जबकि इसका डेट-टू-इक्विटी रेश्यो लगभग 0.50 और इंटरेस्ट कवरेज लगभग 4.56 गुना है।
राजरतन का रिटर्न ऑन कैपिटल एम्प्लॉयड (ROCE) FY26 में 13.5% रहा, जो FY25 में 14.7% और FY22 में 34.5% था, जबकि रिटर्न ऑन इक्विटी (ROE) लगभग 11.5% रहा। चेन्नई प्लांट के इस्तेमाल में सुधार से रिटर्न बढ़ सकता है, लेकिन ऐसा तभी होगा जब ज़्यादा वॉल्यूम से अच्छा मार्जिन मिले।
वर्किंग कैपिटल में कुछ मामलों में सुधार हुआ है; इन्वेंट्री डेज़ 68 से घटकर 54 और वर्किंग कैपिटल डेज़ 22 से घटकर 12 हो गए हैं। हालांकि, डेटर डेज़ 71 से बढ़कर 81 हो गए, जिससे कैश कन्वर्ज़न साइकल 59 से बढ़कर 62 दिन हो गया।
कैश जेनरेशन पर भी नजर रखने की ज़रूरत है।
वैल्यूएशन और स्मॉल-कैप रिस्क
राजरतन लगभग ₹494 के भाव पर अपनी कमाई के मुकाबले लगभग 31.5 गुना पर ट्रेड कर रही है। वैल्यूएशन में चेन्नई, एक्सपोर्ट ज्यादा इस्तेमाल और ग्राहकों के साथ बने मजबूत रिश्तों से होने वाले संभावित फायदों को पहले ही शामिल कर लिया गया है, इसलिए निराशा की गुंजाइश कम है।
यह बात स्मॉल-कैप इंडस्ट्रियल कंपनी के लिए खास तौर पर अहम है। राजरतन को ग्राहकों से जो मंजूरी मिली है, वह ग्राहकों के दूसरी कंपनी के पास जाने में एक बड़ी रुकावट है, लेकिन यह बिज़नेस को कमज़ोर टायर साइकल, कीमतों के दबाव, ज़्यादा वर्किंग कैपिटल या नई पूंजी पर कम रिटर्न से नहीं बचा सकती।
13.5% ROCE, 11.5% ROE, ₹324 करोड़ का कर्ज और FY26 में नेगेटिव फ्री कैश फ्लो के साथ, कंपनी को अभी यह साबित करना है कि उसका विस्तार काफी ज्यादा रिटर्न दे सकता है। कंपनी की मजबूत स्थिति तो दिख रही है, लेकिन पूंजी के अगले दौर पर रिटर्न अभी तय होना बाकी है।
क्या है अगली परीक्षा?
राजरतन के शुरुआती 37 साल ऐसे बनने में बीते कि उन्हें आसानी से बदला न जा सके। अगला चरण यह साबित करने का है कि ग्राहकों का जुड़ाव एक बहुत बड़े बिज़नेस को सहारा दे सकता है।
जरूरी चीजें तो मौजूद हैं। चेन्नई में ब्रेक-ईवन (लागत और कमाई बराबर होना) हो चुका है, थाईलैंड कंपनी को एक खास स्थिति देता है, एक्सपोर्ट बढ़ रहा है और मैनेजमेंट FY27 में कुल 155,000 टन बिक्री का लक्ष्य रख रहा है। कंपनी को उम्मीद है कि चेन्नई से लगभग 34,000 से 35,000 टन का योगदान मिलेगा, साथ ही वह अपने मैन्युफैक्चरिंग नेटवर्क में क्षमता के इस्तेमाल और मार्केट शेयर को बढ़ाने पर भी ज़ोर देती रहेगी।
लेकिन अब स्टॉक के लिए सिर्फ एक अच्छी कहानी काफी नहीं है। निवेशकों को यह देखना होगा कि क्या अतिरिक्त टन बिक्री से ज्यादा मार्जिन, मज़बूत कैश जेनरेशन और सबसे जरूरी, पूंजी पर बेहतर रिटर्न मिलता है।
यही बात राजरतन को दिलचस्प बनाती है। कंपनी देश की सबसे बड़ी स्टील-वायर बनाने वाली कंपनी बनने की कोशिश नहीं कर रही है। वह टायर इंडस्ट्री के एक बहुत छोटे से हिस्से में अपरिहार्य बने रहने की कोशिश कर रही है, और फिर उस स्थिति का इस्तेमाल करके उससे जुड़े दूसरे मार्केट में विस्तार करना चाहती है।
एक ऐसे बिज़नेस के लिए जिसने 37 साल तक एक मुश्किल काम को अच्छे से किया है, अगली चुनौती और भी मुश्किल हो सकती है: ग्राहकों के उस भरोसे का इस्तेमाल शेयरधारकों के लिए और बेहतर नतीजे पाने में करना।
राजरतन ग्लोबल वायर शेयर प्राइस
बीएसई की आधिकारिक वेबसाइट के मुताबिक, राजरतन ग्लोबल वायर के शेयर ने पिछले 6 महीने में अपने निवेशकों को करीब 20.45 फीसदी का रिटर्न दिया है। वही, पिछले 1 साल में करीब 58.62 फीसदी का रिटर्न दिया है। बुधवार 2 सितंबर को कंपनी का शेयर 1.42% की गिरावट के साथ 490.50 रुपये के स्तर पर बंद हुआ।
नोट: इस लेख में हमने http://www.Screener.in के डेटा का इस्तेमाल किया है। सिर्फ़ उन मामलों में जहाँ डेटा उपलब्ध नहीं था, हमने जानकारी के किसी दूसरे, लेकिन व्यापक रूप से इस्तेमाल होने वाले और स्वीकार्य स्रोत का इस्तेमाल किया है।
यह लेख केवल दिलचस्प चार्ट, डेटा पॉइंट और सोचने पर मजबूर करने वाले विचार साझा करने के उद्देश्य से तैयार किया गया है। इसे निवेश की सलाह या किसी शेयर को खरीदने-बेचने की सिफारिश न समझें। निवेश का कोई भी निर्णय लेने से पहले अपने वित्तीय सलाहकार से परामर्श अवश्य करें। यह सामग्री केवल सूचना एवं शैक्षणिक उद्देश्य के लिए है।
मानवी अग्रवाल लगभग दो दशकों से स्टॉक मार्केट पर नज़र रख रही हैं। उन्होंने एक वैल्यू-स्टाइल फंड में फाइनेंशियल एनालिस्ट के तौर पर लगभग आठ साल बिताए हैं, जहाँ उन्होंने इंटरनेशनल निवेशकों के पैसे को मैनेज किया। यहीं पर उन्होंने गहराई से रिसर्च करने में अपनी महारत हासिल की, और ऐसी जगहों पर भी वैल्यू (मूल्य) पहचानी जहाँ दूसरों की नज़र नहीं गई। अब, वह भारतीय इक्विटी मार्केट में ऐसे निवेश के मौकों को खोजने के लिए उसी पैनी नज़र का इस्तेमाल करती हैं, जिन्हें अक्सर नज़रअंदाज़ कर दिया जाता है या जिनके बारे में गलतफहमी होती है। LiveMint और Equitymaster के लिए कॉलम लिखने वालीं वह जटिल फाइनेंशियल ट्रेंड्स को आसान और काम की जानकारी में बदलकर निवेशकों के सामने रखती हैं।
डिस्क्लेमर: लेखिका और उन पर निर्भर लोगों के पास इस लेख में बताए गए स्टॉक्स नहीं हैं। वेबसाइट के मैनेजर, कर्मचारी और लेख लिखने वाले/योगदानकर्ता, लेख में चर्चा की गई कंपनियों या जारीकर्ताओं की सिक्योरिटीज, ऑप्शंस या अन्य संबंधित निवेशों में खरीद या बिक्री की स्थिति या होल्डिंग रख सकते हैं। लेखों का कंटेंट और डेटा की व्याख्या पूरी तरह से योगदानकर्ताओं/लेखकों के निजी विचार हैं। निवेशकों को अपने खास लक्ष्यों और संसाधनों के आधार पर तथा स्वतंत्र सलाहकारों से सलाह लेने के बाद ही निवेश का फैसला करना चाहिए।
डिस्क्लोजर: राइटर और उनके डिपेंडेंट के पास इस आर्टिकल में बताए गए स्टॉक नहीं हैं। वेबसाइट मैनेजर, उसके एम्प्लॉई और आर्टिकल के कंट्रीब्यूटर/राइटर/ऑथर्स के पास इसमें बताए गए इश्यूअर और/या कंपनियों की सिक्योरिटीज़, सिक्योरिटीज़ पर ऑप्शन या दूसरे रिलेटेड इन्वेस्टमेंट में कोई आउटस्टैंडिंग बाय या सेल पोजीशन या होल्डिंग हो सकती है। आर्टिकल का कंटेंट और डेटा का इंटरप्रिटेशन पूरी तरह से कंट्रीब्यूटर/राइटर/ऑथर्स के पर्सनल विचार हैं। इन्वेस्टर्स को अपने खास मकसद, रिसोर्स के आधार पर और ज़रूरत पड़ने पर इंडिपेंडेंट एडवाइजर से सलाह लेने के बाद ही अपने इन्वेस्टमेंट के फैसले लेने चाहिए।
यह भी पढ़ें: भारत में प्लास्टिक नोटों की तैयारी तेज
भारतीय और विदेशी फर्मों ने इनबिल्ट सिक्योरिटी फीचर वाली पॉलीमर सबस्ट्रेट शीट की सप्लाई के लिए बोली लगाई है। इसे देश में कम मूल्यवर्ग के प्लास्टिक नोटों की शुरुआत की दिशा में एक अहम कदम माना जा रहा है। यहां पढ़ें पूरी खबर…